Logo mobility.one.one
Mediadaten Über mobility.oneNewsletterKontaktHeftarchiv
Logo
DatenschutzImpressumAGB
Versteuerung von Geschäftsreisen

Reisekosten bei Dienstreisen: Was ist steuerlich absetzbar?

Welche Reisekosten können Arbeitnehmer bei Dienstreisen steuerlich absetzen? Ein Überblick über Reisekosten-Pauschalen, Erstattungspflichten und steuerliche Spielräume für Arbeitnehmer.

6 Min.24.06.2026, 15:16 Uhr (Aktualisiert am 24.06.2026, 15:23 Uhr)
Von
Farina Fontaine
Farina Fontaine
Farina Fontaine
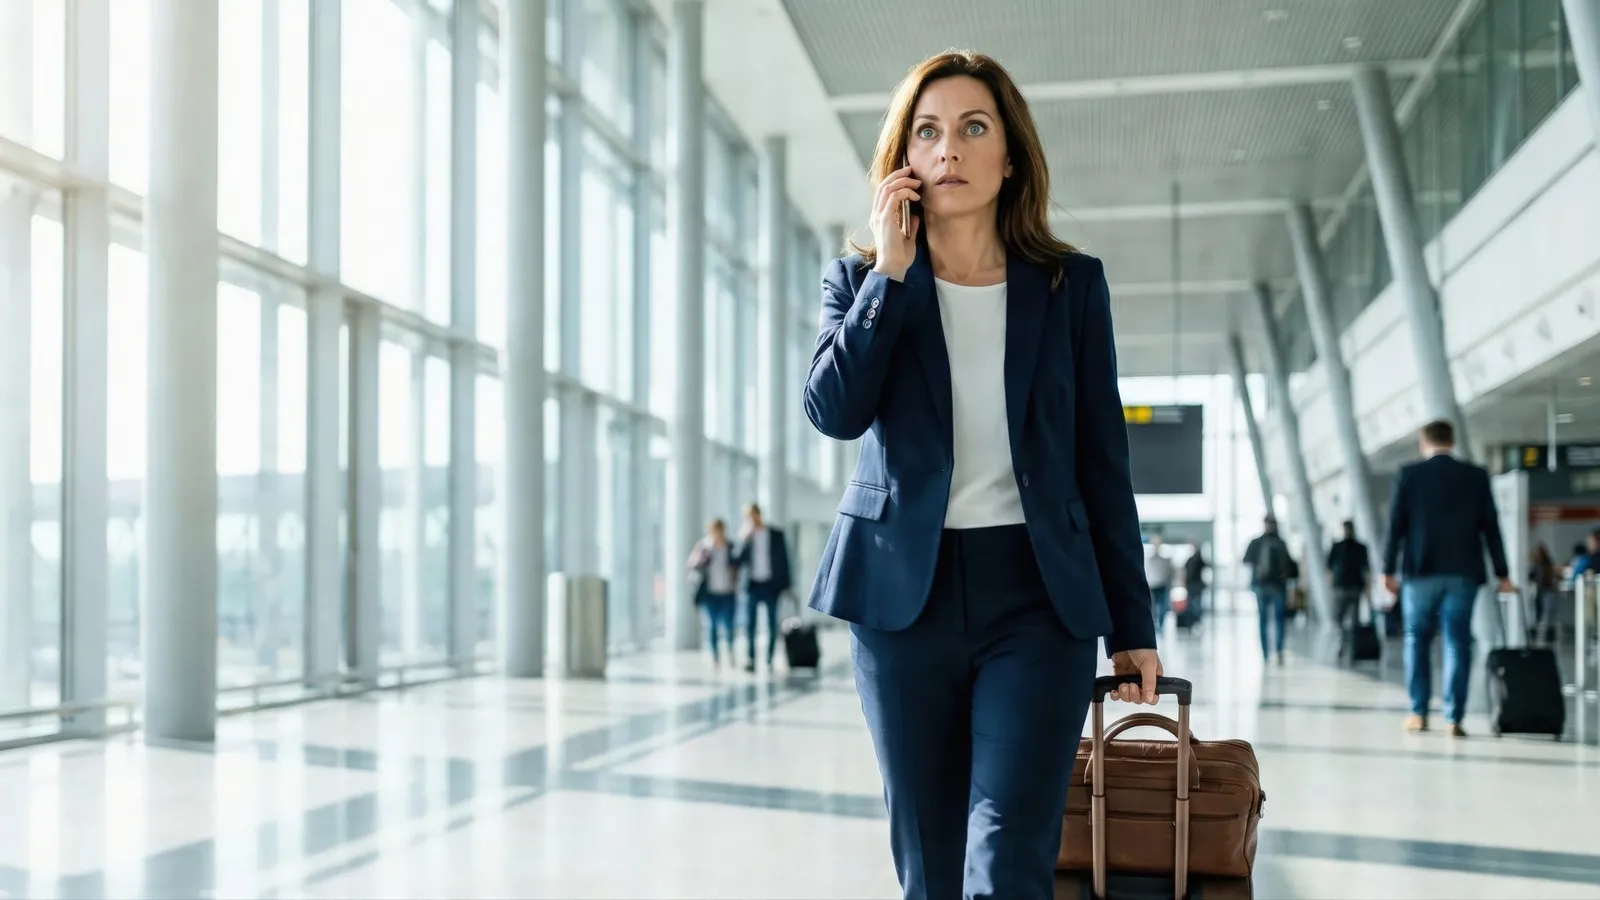
Eine Frau telefoniert vor einem Fenster am Flughafen.
Reisekosten bei Dienstreisen summieren sich schnell. Eine klare Reisekostenrichtlinie sorgt für Ordnung bei der Erstattung. Fernando - stock-adobe.com

Zitiervorschlag

Reisekosten bei Dienstreisen: Was ist steuerlich absetzbar?. In: /recht-und-compliance/reisekosten-bei-dienstreisen-was-ist-steuerlich-absetzbar, 24.06.2026, /recht-und-compliance/reisekosten-bei-dienstreisen-was-ist-steuerlich-absetzbar (abgerufen am: 13.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie mobility.one als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie mobility.one hier als bevorzugte Quelle hinzu.

Anzeige

Relevante Themen

Travel ManagementBusiness TravelGeschäftsreiseSteuern & VersicherungenSteuerrecht
Anzeige
Anzeige
Anzeige
Farina Fontaine
Farina Fontaine

Reisekosten bei Dienstreisen summieren sich schnell. Eine klare Reisekostenrichtlinie sorgt für Ordnung bei der Erstattung.

Ob Fahrten zu Kunden, Messebesuche oder Konferenzbesuche: Wer regelmäßig auf Dienstreise ist, muss sich mit Themen wie Fahrtkosten, Übernachtung sowie Verpflegung beschäftigen. Die Ausgaben dafür summieren sich schnell. Was viele nicht wissen: Reisekosten, die vom Arbeitgeber nicht oder nur teilweise erstattet werden, können als Werbungskosten in der Steuererklärung geltend gemacht werden. Dabei gibt es Unterschiede, welche Reisekosten genau anerkannt werden, welche Reisekosten-Pauschalen gelten, was der Arbeitgeber verpflichtend erstatten muss und was nicht.

Diese 4 Kostenarten zählen zu den Reisekosten

Reisekosten können steuerlich und arbeitsrechtlich in vier Kategorien eingeteilt werden:

  • Fahrtkosten: Sie umfassen alle Ausgaben für die Reise zum Zielort. Fahrtkosten können demnach Kosten für Bahntickets, für Flüge oder für die Nutzung des eigenen Pkws sein.
  • Übernachtungskosten: Sie entstehen, wenn während der Dienstreise Übernachtungen im Hotel nötig sind.
  • Verpflegungsmehraufwand: Damit sind die Mehrkosten für Essen und Trinken gemeint, die durch die Abwesenheit von zuhause entstehen.
  • Reisenebenkosten: Damit sind alle sonstigen Ausgaben rund um die Dienstreise gemeint, wie zum Beispiel Kosten für Telefonate, für Trinkgelder, für Parkgebühren oder für die Gepäckaufbewahrung.

Auf einem Blick

Nur Kosten, die außerhalb der ersten Tätigkeitsstätte und im Rahmen einer beruflich veranlassten Auswärtstätigkeit entstehen, können steuerlich abgesetzt werden. Beruflich veranlasst bedeutet, dass die Reise im Interesse des Arbeitgebers stattfindet.

Beispiel: Bei einer dreitägigen Dienstreise zu einer Konferenz in einer anderen deutschen Stadt als dem Arbeitsort können die Kosten für die Fahrt zum Ziel sowie zurück nach Hause, die Hotelübernachtungen, Taxifahrten, weitere Nebenkosten sowie Verpflegungspauschalen angesetzt werden. Die Kosten für mehrtägige Dienstreisen betragen schnell mehrere hundert Euro, weshalb es sich lohnt, die Kosten steuerlich abzusetzen, wenn der Arbeitgeber sie nicht oder nur teilweise erstattet. 

Wie rechnet man die Fahrtkosten für eine Dienstreise ab?

Um Fahrtkosten für eine Dienstreise abzurechnen, müssen Arbeitnehmer Belege sammeln. Für tatsächlich entstandene Kosten müssen also Tickets oder Buchungsbestätigungen vorgelegt werden.

Wer mit dem eigenen Pkw zum Dienstreiseziel fährt, kann eine Kilometerpauschale von 0,30 Euro pro gefahrenem Kilometer geltend machen. Für andere motorisierte Fahrzeuge wie zum Beispiel Motorräder beträgt die Pauschale 0,20 Euro. Die Pauschale gilt für die Hin- und die Rückreise zum Zielort.

Sowohl für den Arbeitgeber als auch für die Steuererklärung ist sie von Bedeutung, denn wenn der Arbeitgeber weniger als diese Pauschale erstattet, dann können Arbeitnehmer die Differenz als Werbungskosten absetzen.

Für Travel Manager und Fuhrparkverantwortliche ist dieser Aspekt besonders relevant: Bekommen Mitarbeiter für Dienstreisen einen Dienstwagen oder ein Poolfahrzeug zur Verfügung gestellt, müssen sie nicht privat in Vorleistung gehen. Geschäftsreiseverantwortliche und Mobilitätsmanager sollten sicherstellen, dass intern klar geregelt ist, welche Fahrzeuge für welche Reisen genutzt werden dürfen und wie abgerechnet wird.

Verpflegungsmehraufwand: Pauschalen statt Einzelbelege

Mehraufwendungen für die Verpflegung können bei Dienstreisen pauschal von der Steuer abgesetzt werden. Die Verpflegungspauschalen für Dienstreisen innerhalb Deutschlands betragen:

  • 28 Euro für Abwesenheiten von mindestens 24 Stunden
  • 14 Euro für Dienstreisen über 8 Stunden sowie für An- und Abreisetage unabhängig von der Abwesenheitsdauer

Bei Auslandsreisen gelten andere, länderspezifische Pauschalen für den Verpflegungsmehraufwand. Quittungen müssen Arbeitnehmer nicht sammeln und die Pauschale wird auch unabhängig von den tatsächlichen Ausgaben gezahlt.

Wird nur ein Teil der Kosten erstattet, können Arbeitnehmer die Differenz steuerlich geltend machen und so einen Teil des Geldes zurückholen.

Auf einem Blick

Wenn während der Dienstreise Verpflegung gestellt wird, wie zum Beispiel ein Hotelfrühstück oder ein Mittagessen bei der Konferenz, dann werden die Pauschalen gekürzt. Für Frühstück werden 5,60 Euro abgezogen und für Mittag- und Abendessen jeweils 11,20 Euro. Diese Kürzung gilt unabhängig davon, was die Mahlzeit tatsächlich gekostet hat. Wer also vollständig verpflegt wird, für den kann die Pauschale im Ergebnis sogar auf 0 Euro sinken.

Welche Reisekosten muss der Arbeitgeber erstatten?

Für Arbeitgeber besteht keine Pflicht, Reisekosten in voller Höhe zu erstatten. Die Erstattung kann durch interne Richtlinien begrenzt sein, etwa durch die Vorgabe, die günstigste Flug- oder Zugverbindung zu buchen oder Mietwagen nur in bestimmten Kategorien anzumieten. Arbeitsrechtlich sieht es etwas anders aus: Nach § 670 BGB kann ein Anspruch auf den Ersatz notwendiger Aufwendungen bestehen. Arbeitsverträge, betriebliche Regelungen oder Tarifverträge können diesen Anspruch noch konkretisieren.

Übernachtungskosten erstattet der Arbeitgeber in der Regel gegen die Vorlage des Belegs in tatsächlicher Höhe. Häufig ist die Erstattung jedoch gedeckelt durch eine interne Obergrenze, wie zum Beispiel die Vorgabe, für Hotelübernachtungen maximal Betrag X auszugeben. Gehen Arbeitnehmer über eine solche interne Obergrenze, müssen sie die Notwendigkeit darlegen, etwa wegen kurzfristiger Buchung, um die vollen Kosten erstattet zu bekommen. Ist ein Hotel bewusst teuer gewählt, kann das Finanzamt die Kosten im Einzelfall auf einen angemessenen Betrag begrenzen.

Wer keine oder nur geringe Unterkunftskosten hatte, etwa weil er bei Freunden oder Bekannten übernachtet hat, kann belegfrei vom Arbeitgeber pauschal bis zu 20 Euro pro Nacht steuerfrei erstattet bekommen. Diese Pauschale gilt jedoch nur für die steuerfreie Erstattung durch den Arbeitgeber. In der Steuererklärung können Arbeitnehmer, die keine tatsächlichen Kosten hatten, auch keine Übernachtungspauschale als Werbungskosten ansetzen.

Hat der Arbeitgeber die Übernachtungskosten gar nicht oder nur teilweise erstattet, können Arbeitnehmer die tatsächlich entstandenen und nicht erstatteten Kosten in ihrer Steuererklärung als Werbungskosten berücksichtigen. Arbeitnehmer sollten alle Belege, die während einer Dienstreise anfallen, aufbewahren und die Abrechnung zeitnah einreichen.

Für Geschäftsreiseverantwortliche und Travel Manager empfiehlt es sich, eine Reisekostenrichtlinie zu erstellen, die die Grenzen für Erstattungen sowie die Abrechnung eindeutig regelt. Das erleichtert die Budgetplanung und schützt vor Problemen.
Reisenebenkosten: Was lässt sich sonst noch absetzen?

Abgesehen von Übernachtung, Anfahrt und Verpflegung fallen auf einer Dienstreise oft auch noch zusätzliche Kosten an, etwa für Maut, für Taxifahrten, für Trinkgelder, für Parkgebühren oder für die Garderobe. Auch diese Kosten können steuerlich angesetzt werden, vorausgesetzt, der berufliche Anlass ist klar erkennbar und die Ausgabe lässt sich belegen. Für den Fall, dass es keine Belege gibt, wie bei Trinkgeldern oder Garderobengebühren, können Arbeitnehmer einen Eigenbeleg ausstellen. Dafür müssen Datum, Ort, Dienstleistung und Betrag notiert werden.

Nicht absetzbar sind Aufwendungen für private Telefonate, Minibar, private Aktivitäten wie Stadtrundfahrten oder Kinobesuche, Strafzettel oder unverhältnismäßig hohe Trinkgelder. Auch Kosten, die für die Anschaffung von Koffern oder Kleidung für die Dienstreise entstanden sind, können nicht angerechnet werden.

Travel Manager und Geschäftsreiseverantwortliche sollten Mitarbeiter darauf hinweisen, dass auch die Reisenebenkosten absetzbar sind, falls sie sich nicht von selbst einreichen. Am besten wird ein digitales Reisekostenmanagementsystem eingesetzt, in dem Belege per Handyfoto hochgeladen werden können.

Pflichtangaben für die Reisekostenabrechnung

Damit Reisekosten vom Finanzamt anerkannt werden, müssen einige Informationen mitgeteilt werden:

  • Name des Dienstreisenden
  • Ziel und Zweck der Reise
  • Dauer der Reise von Anfang bis Ende mit Datum und Uhrzeit
  • Genutzte Verkehrsmittel
  • Detaillierte Kostenaufstellung
  • Belege

Bei fehlenden Angaben kann die Erstattung abgelehnt werden.

Wichtig: Kosten, die der Arbeitgeber bereits erstattet hat, dürfen nicht zusätzlich in der Steuererklärung geltend gemacht werden.

Steuerliche Erleichterung: Werbungskostenpauschale bei Reisekosten beachten

Reisekosten sind Werbungskosten und diese können nur effektiv abgesetzt werden, wenn Arbeitnehmer über die Werbungskostenpauschale, auch Arbeitnehmer-Pauschbetrag genannt, kommen. Dieser Pauschbetrag beträgt im Jahr 2026 1.230 Euro und wird automatisch vom Bruttolohn abgezogen. Erst wenn also Werbungskosten über 1.230 Euro anfallen, spüren Arbeitnehmer eine Erleichterung im Nettolohn.

Wer zum Beispiel Dienstreisekosten in Höhe von 700 Euro und sonst keine größeren Werbungskosten hat, hat keinen zusätzlichen steuerlichen Vorteil, da die Kosten dann bereits über den Arbeitnehmer-Pauschbetrag abgegolten sind. In einem solchen Fall wäre es umso besser, wenn der Arbeitgeber die tatsächlich angefallenen Kosten erstattet.

Tipp: Wer Reisekosten bei Dienstreisen steuerlich geltend machen will, muss die Anlage N in der Steuererklärung ausfüllen. Das lohnt sich insbesondere bei häufigen Dienstreisen und Beträgen über dem Arbeitnehmer-Pauschbetrag.

Paragrafenzeichen schweben über einem Tisch.
Recht, Steuern & Versicherungen

Arbeitsunfall auf Dienstreise: Wer trägt die Kosten?

Wann gilt ein Unfall auf einer Dienstreise als Arbeitsunfall? Die Abgrenzung ist komplex und nicht immer eindeutig.

Geschäftsreise
Mann und Frau vor geschäftlichen Papieren

Newsletter Recht

Von Arbeitsrecht bis UVV kann es schnell kritisch werden.

Mit unserem Newsletter bleiben Sie informiert über rechtliche Änderungen im Travel- und Mobilitätsbereich.

Bild: Schlütersche

Empfohlene Artikel

Ford Transit City
Ford Pro Ökosystem / Up-Time & Transit City®

Anzeige

MEHR BETRIEBSZEIT. DAS FORD PRO™ ÖKOSYSTEM LIEFERT AB.

Ein stehendes Fahrzeug verdient kein Geld. Entdecken Sie, wie Ford Pro™ mit proaktivem Service die Produktivität Ihres Fuhrparks auf ein neues Level hebt. Bereit, wenn Ihr Team es ist.

Fuhrpark
Im Vordergrund sind Schienen an einem Bahnhof. Im Hintergrund fährt ein Zug weg.
Bahnverkehr

Geschäftsreisen und Güterverkehr: Schienenausbau bleibt auf niedrigem Niveau

Der Ausbau des deutschen Schienennetzes bleibt nach Angaben der Güterbahnen auf niedrigem Niveau. Gleichzeitig schreitet auch die Elektrifizierung nur langsam voran.

Deutsche Bahn
Ein Student sitzt vor seinem Notebook.
Berufsbegleitender Master

Nächster MBA Business Travel Management ab Frühjahr 2027

Der vom VDR und der Hochschule Worms entwickelte Master-Studiengang geht Anfang nächsten Jahres in die nächste Runde.

Strategie & Organisation